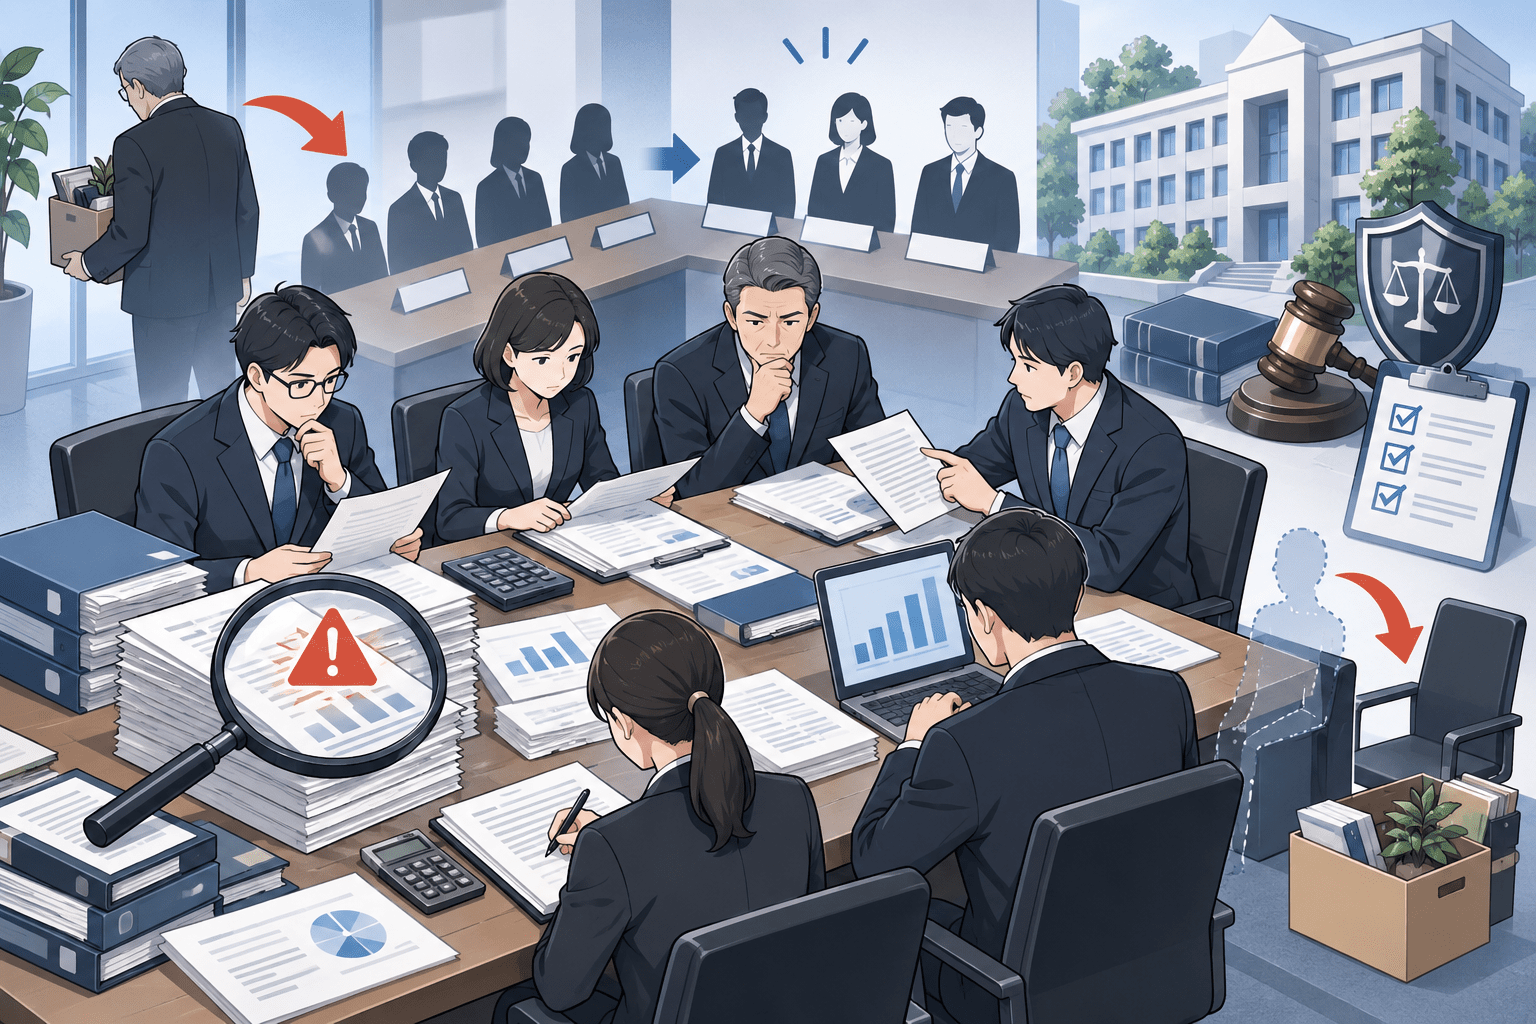
一般財団法人総合研究奨励会は2026年9月11日、元業務執行理事・事務局長による不正行為が発覚した問題について、その後の対応と再発防止策を公表しました。
同法人が7月10日に公表した外部監査結果では、元業務執行理事・事務局長のX氏が、自身が代表を務める別法人へ2016年度から2025年度まで「再委託費」の名目で合計約9,000万円を支払っていたことが確認されています。
両法人の間に業務委託契約はなく、委託業務を実施した形跡も確認されませんでした。支払われた再委託費の大部分は、X氏個人への役員報酬や旅費交通費などとして費消されていたとされています。
総合研究奨励会は、これらの行為について業務上横領または特別背任に該当する疑いがあると説明しています。X氏はすでに解任され、警察にも相談済みで、刑事・民事の両面から責任を追及する方針です。
9月1日には従来の理事・監事が全員退任し、外部人材を中心とする新体制へ移行しました。さらに同法人は、年度末を目途に継続事業をガバナンス体制の強い別団体へ譲渡し、業務整理後に法人自体を解散することも検討しています。
総合研究奨励会の不正行為のサマリー
- 総合研究奨励会は7月10日、外部監査で元業務執行理事・事務局長X氏の不正行為を確認したと公表しました。
- X氏は自身が代表を務めるY法人へ、2016年度から2025年度まで再委託費名目で合計約9,000万円を支払っていました。
- 総合研究奨励会とY法人の間に業務委託契約は締結されていませんでした。
- Y法人が再委託業務を実施した形跡も確認されていません。
- 再委託費の大部分は、X氏個人への役員報酬や旅費交通費などとして費消されていました。
- X氏は国内外への出張費も計上していましたが、代表理事の承認を得ていませんでした。出張費の総額は調査中です。
- 法人はX氏の行為について、業務上横領または特別背任に該当する疑いがあると説明しています。
- X氏はすでに業務執行理事・事務局長を解任され、警察にも相談済みです。
- 9月1日に従来の理事・監事が全員退任し、外部人材を中心とする新体制へ交代しました。
- 再発防止策として、利益相反管理、職務分掌・権限分離、業務委託先の実態確認、出張費の事前承認、外部監査、内部通報制度などを整備します。
- 法人は、一名の常勤業務執行理事・事務局長へ実務上の権限が集中していたことを構造的な問題として認めています。
- 年度末を目途に継続事業を他団体へ譲渡し、その後に法人を解散することも検討しています。
| 項目 | 内容 |
|---|---|
| 第一報 | 2026年7月10日 |
| 続報 | 2026年9月11日 |
| 対象者 | 元業務執行理事・事務局長X氏 |
| 主な不正 | 自身が代表を務める法人への実態のない再委託費支払い |
| 期間 | 2016年度~2025年度 |
| 再委託費 | 合計約9,000万円 |
| 出張費 | 金額は調査中 |
| 法的評価 | 業務上横領または特別背任に該当する疑い |
| 警察対応 | 相談済み |
| X氏への対応 | 解任、刑事・民事責任を追及する方針 |
| 組織対応 | 9月1日に理事・監事全員を交代 |
| 今後 | 事業譲渡と法人解散を検討 |
約10年間で自身が代表を務める法人へ約9,000万円
総合研究奨励会が確認した不正の中心は、X氏が自身の代表するY法人へ支払っていた再委託費です。
対象期間は2016年度から2025年度までの約10年間で、合計額は約9,000万円です。
本来、理事が自ら利害関係を持つ法人と取引する場合は利益相反取引に該当し、理事会の事前承認や事後報告が必要になります。
しかし総合研究奨励会によると、この手続きは行われていませんでした。
それだけではありません。
総合研究奨励会とY法人の間には業務委託契約がなく、再委託の具体的な業務内容も不明でした。
Y法人は総合研究奨励会と同じ住所に登記され、X氏やX氏の指示を受けた総合研究奨励会の職員らによって運営されていました。Y法人単独で法人事務局業務や人材派遣事業を実施できる体制にはないと外部監査で判断されています。
さらに、Y法人の事業目的にも事務局業務や人材派遣業務に関する定めがありませんでした。
支払われた再委託費の大部分はX氏への役員報酬や旅費に
外部監査で確認できた資料では、総合研究奨励会からY法人へ支払われた再委託費の大部分が、X氏個人への役員報酬や旅費交通費、海外出張費などとして費消されていました。
一方、Y法人が何らかの委託業務を実施した形跡は確認されていません。
総合研究奨励会は、X氏が実態のない業務委託費の支払いを通じて法人の資金をY法人へ流出させ、自己の利益のために費消していた疑いがあると説明しています。
このため、業務上横領または特別背任に該当する疑いがあるとしています。
刑事上の責任が確定したという意味ではなく、法人が外部監査結果を踏まえて示している評価です。
出張費も代表理事の承認を得ず計上
もう一つの問題が、国内外への出張費です。
X氏は2016年度から2025年度まで多額の出張費を計上していました。
総合研究奨励会の旅費規程では、理事の出張には代表理事の承認が必要です。
しかしX氏の旅費精算では代表理事の承認が一度も取得されておらず、代表理事側もX氏から出張承認の申請を受けたことはなかったとされています。
また、法人の事業では出張が必要になる業務自体が非常に少なく、海外出張については合理的な必要性が認められないと外部監査で評価されました。
出張費の総額は現在も調査中です。
外部監査で発覚、X氏を解任し警察へ相談
不正は、法人が運営、財務、法務の透明性と健全性を確認するために実施していた外部専門家による任意監査の過程で判明しました。
監査には法務、税務、財務の専門家が参加し、関係者へのヒアリング、会計帳簿、伝票、銀行取引明細、契約書類、関係法人の登記情報、決算書などを確認しています。
X氏はすでに業務執行理事・事務局長を解任されています。
総合研究奨励会は警察へ相談済みで、刑事告訴も視野に入れ、民事・刑事の両面から責任を追及する方針です。
なお、7月10日の公表では、研究会・シンポジウム事業で会員企業などから受け取った研究会資金については、当時の調査結果で今回の不正による被害は確認されていないとしています。
9月1日に理事・監事を全員交代
9月11日の続報では、不正行為への個別対応だけでなく、法人の統治体制そのものを入れ替えたことが明らかになりました。
9月1日付で従来の理事と監事が全員退任し、同日の評議員会で新しい理事・監事を選任しています。
新体制には弁護士、元経済産業事務次官、大学学長、東京大学名誉教授、税理士など外部人材が入っています。
総合研究奨励会は、東京大学工学系研究科との間に重要な利害関係を持たず、ガバナンスやコンプライアンスに知見を持つ人材を新たに選任したと説明しています。
事務局長についても、ガバナンス・コンプライアンスに精通した人材へ交代しました。
一人の常勤事務局長へ実務上の権限が集中
総合研究奨励会は今回の問題を、X氏個人の不正だけではなく、長年続いてきた組織構造の問題として捉えています。
9月11日の資料では、理事・監事について東京大学工学系研究科で役職を持つ教職員が事実上自動的に就任する構造になっていたこと、大学・研究室・総合研究奨励会のどの事業なのかが不明確になる場合があったことを挙げています。
さらに、理事・監事には大学教職員としての本務がある一方、一名の常勤業務執行理事・事務局長へ実務上の権限が集中し続けていたと説明しています。
今回の約9,000万円の再委託費問題は、こうした権限集中と監督機能の弱さが長期間見過ごされた結果として捉える必要があります。
再発防止では職務分掌と利益相反管理を明文化
再発防止策では、取引と支出を一人で完結できない仕組みへ変更します。
一定金額以上の業務委託では契約書の締結を必須とし、委託先について定款、事業目的、役員体制、事業内容などを契約前に確認します。
委託後も成果物や業務報告書の提出を求め、検収工程を設けます。
出張費については、目的、日程、行先を明示した事前承認、出張報告、代表理事と事務局長による精算承認を一連の手続きとして管理します。
契約締結、発注、検収、支払承認、銀行振込、会計処理については担当者と権限者を分離し、原則として一人の役職員が一連の処理を単独で完結できない体制へ変更します。
利益相反取引についても、事前申告、理事会承認、事後報告を明文化し、利害関係を持つ理事は原則として審議・決議へ参加しない仕組みとします。
外部監査と内部通報制度も導入
当面は独立した外部監査人による会計監査と業務監査を継続します。
外部の税理士を監事へ選任し、会計帳簿、契約書、伝票へ随時アクセスできるようにします。
さらに、理事・監事の兼職先などを法人内部で管理し、関係法人との取引がないか定期的に確認します。
内部通報窓口も法人外部の法律事務所などへ設置し、代表理事や事務局長などの上位者を介さず直接通報できる制度を構築します。
今回の不正は、上位職者に実務権限が集中していたこと自体が問題の一つだったため、通報経路も通常の指揮命令系統から切り離す設計です。
事業譲渡後に法人解散も検討
9月11日の続報で大きいのは、役員交代や再発防止だけでなく、法人自体の在り方を見直している点です。
総合研究奨励会は、これまで担ってきた業務を継続すべきものと廃止すべきものに整理します。
継続する事業については年度末を目途に、強固なガバナンスを備えた他団体へ事業譲渡する方針を検討しています。
そのうえで、業務整理が完了した後に総合研究奨励会自体を解散することも検討するとしています。
一件の内部不正を受けた人事処分にとどまらず、約10年間続いた取引を見逃した組織構造そのものを再設計し、それでも現在の法人形態を維持するのではなく、事業移管と解散まで選択肢に入れた対応です。
内部監査・コンプライアンス部門が確認したいポイント
今回の事案では、利益相反先への支払い、契約書の不在、成果物の不在、承認のない経費精算という複数の異常が長期間続いていました。
内部監査では、取引先が役員や職員と関係する法人ではないか、契約書と発注根拠があるか、成果物や検収記録が存在するか、支払先から役職員個人へ資金が流れていないかを横断して確認する必要があります。
また、職務分掌が規程上存在していても、実務上は一人の幹部が契約、承認、支払、会計処理を事実上コントロールしている場合があります。
役職名や組織図だけではなく、誰が実際に銀行振込を指示し、誰が契約書を保管し、誰が検収し、誰が例外処理を認めているかまで確認することが内部不正対策では必要です。
出典
- 一般財団法人総合研究奨励会における不正行為の発覚について(2026年7月10日) – 一般財団法人総合研究奨励会
- 一般財団法人総合研究奨励会における不正行為発覚後の対応状況等について(2026年9月11日) – 一般財団法人総合研究奨励会
- 一般財団法人総合研究奨励会 公式サイト
関連記事
 警察共済組合職員が個人情報を漏洩させSNSで販売|セキュリティ インシデント 事例
 巨人軍選手の個人情報さらした疑い 日本生命元社員の女逮捕
 宮崎県小林市の職員が友人の個人情報を盗み見て懲戒解雇
 東急リバブル 元従業員が転職先へデータを不正持ち出し 一部へダイレクトメールを送付
 東京海上日動がライフプラザパートナーズへ出向者していた従業員が自社へ情報を漏洩させていた事を発表
 警察共済元職員が個人情報漏洩を認める SNSで「住所特定屋さん」と称して活動
 東京海上日動火災保険が情報漏洩に関して金融庁へ原因と再発防止策を提出
 株式会社これからが退職した元従業員による情報の不正な持ち出しを発表
 熊本県阿蘇市の職員が停職3か月の懲戒処分「複雑な家系図を作成したかった」為 戸籍管理情報へ不正アクセス

