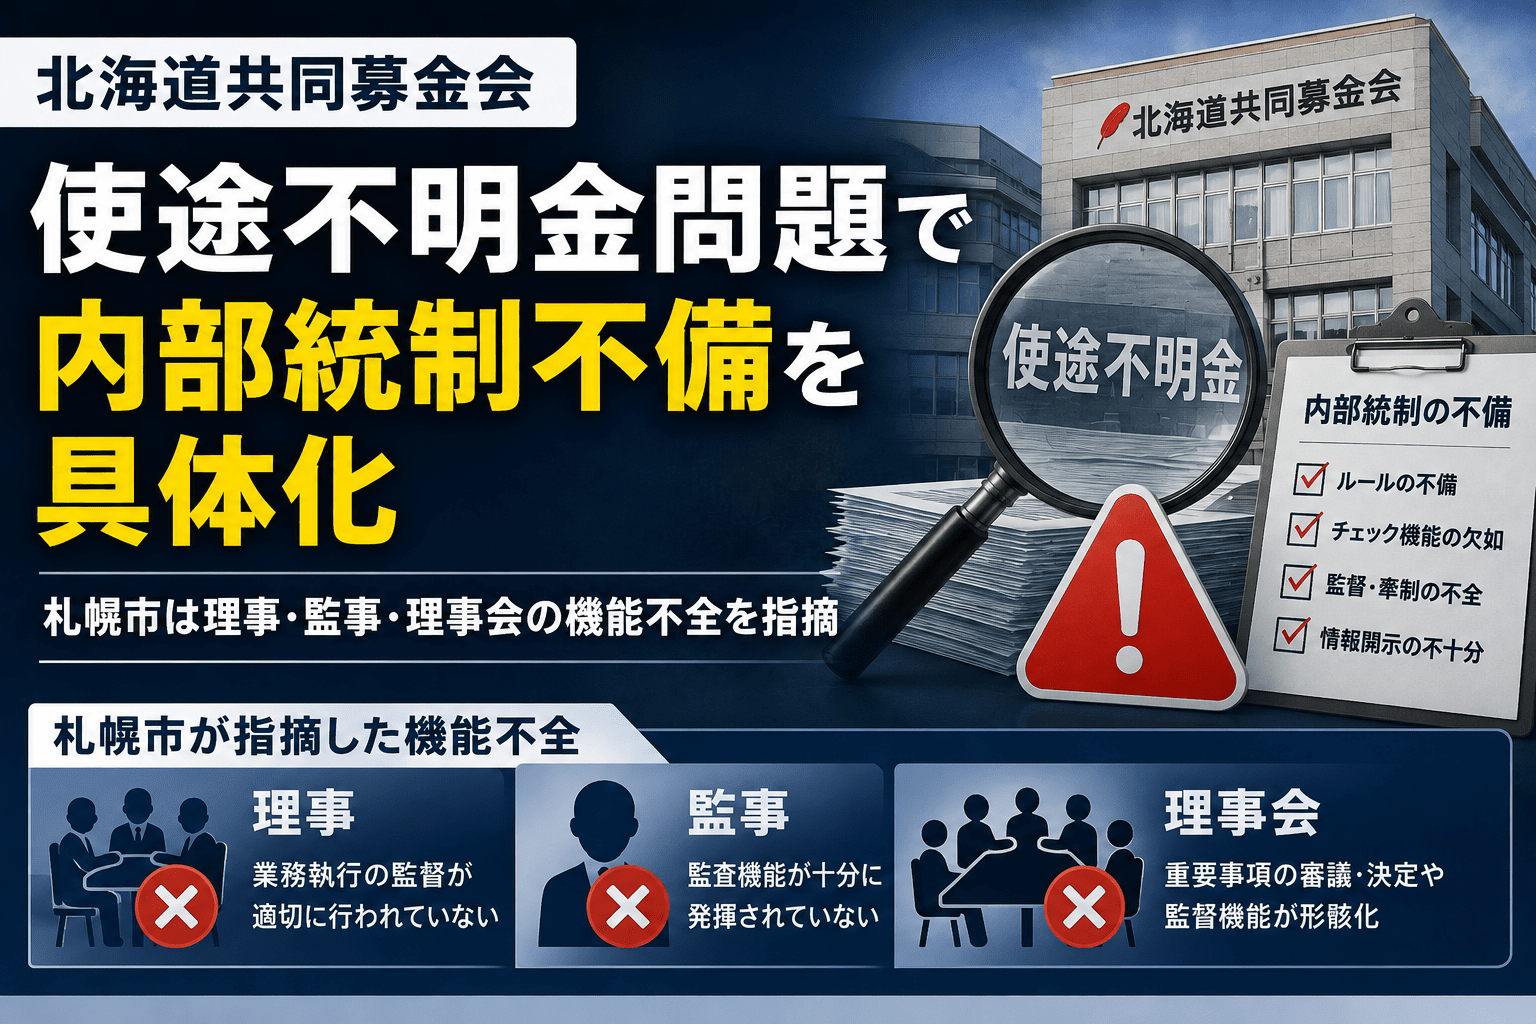
社会福祉法人北海道共同募金会は2026年9月16日、赤い羽根共同募金などを巡る使途不明金問題について記者会見を開き、新たに約7,000万円の使途不明金が判明したことを明らかにしました。
これまでに判明していた約1億8,000万円と合わせ、使途不明金は約2億5,000万円となります。
HBC北海道放送は、新たな約7,000万円について2025年度決算の確認過程で判明したと報じています。北海道共同募金会では元事務局長が会計責任者を務めており、多額の使途不明金に関わる経理処理などを理由に2026年7月13日付で懲戒解雇されています。
同会は9月11日付で、弁護士3人、公認会計士3人の計6人からなる第三者委員会を設置しました。調査対象には、使途不明金が発生した原因、2026年2月の国税局調査まで発覚しなかった原因、元事務局長の関与と法的責任、役員・元役員の関与や責任、再発防止策が含まれます。
なお、9月16日17時59分時点で、北海道共同募金会の公式サイトには「約2億5,000万円」への増額を記載した新たな文書は確認できませんでした。本記事では、9月16日の増額部分は同会の記者会見を取材した複数報道を基にし、それ以前の経緯、懲戒処分、第三者委員会の設置、内部統制上の問題は北海道共同募金会の公式発表を基に整理します。
北海道共同募金会の使途不明金問題のサマリー
確認できている内容:
- 北海道共同募金会は2026年9月16日の会見で、新たに約7,000万円の使途不明金が判明したことを明らかにしました。
- これまでの約1億8,000万円と合わせ、使途不明金は約2億5,000万円となります。
- HBCは、新たな約7,000万円について2025年度決算で判明したと報じています。
- 問題発覚の契機は、2026年2月17日に元事務局長が所得税法違反の嫌疑で国税局の査察を受けたことでした。
- 北海道共同募金会はその後、残された会計資料を確認し、3月末に「あるべき金銭が相当額不足している可能性」を把握しました。
- 元事務局長は、多額の使途不明金となる経理処理などを理由に7月13日付で懲戒解雇されています。
- 同会は8月24日、経理業務の属人化や決裁・公印管理など内部統制の見直しを含む再発防止策を公表しました。
- 9月11日付で、日本弁護士連合会の第三者委員会ガイドラインに準拠する第三者委員会が発足しました。
- 第三者委員会は弁護士3人、公認会計士3人の計6人で構成されています。
- 調査報告書は2027年1月末をめどに提出される予定です。
現時点で未確定の内容:
- 約2億5,000万円のうち、元事務局長による不正取得が最終的に認定される金額
- 新たな約7,000万円がどの取引・会計処理に対応するか
- 不正行為の全期間と具体的な手法
- 元事務局長以外の関与者の有無
- 役員・元役員の法的責任
- 刑事告訴や損害賠償請求の最終的な実施状況
- 最終的な損害額
- 2026年度以降の助成事業への追加影響
| 項目 | 内容 |
|---|---|
| 9月16日に新たに判明 | 約7,000万円 |
| これまでの使途不明金 | 約1億8,000万円 |
| 合計 | 約2億5,000万円 |
| 問題発覚の契機 | 2026年2月17日の国税局査察 |
| 元事務局長 | 2026年7月13日付で懲戒解雇 |
| 第三者委員会 | 2026年9月11日発足 |
| 委員構成 | 弁護士3人、公認会計士3人 |
| 調査対象 | 発生原因、未発見の原因、元事務局長・役員の責任、再発防止 |
| 調査報告予定 | 2027年1月末 |
| 公式サイトでの2.5億円文書 | 9月16日17:59時点で確認できず |
9月16日の会見で新たに約7,000万円が判明
北海道共同募金会は9月16日、これまでの使途不明金の経緯や再発防止策について会見を開き、新たに約7,000万円の使途不明金が確認されたと説明しました。
STV札幌テレビ、HBC北海道放送、共同通信などが同日報じています。
これまでに公表・報道されていた使途不明金は約1億8,000万円でした。今回の約7,000万円が加わり、総額は約2億5,000万円となります。
HBCは、新たな約7,000万円が2025年度の決算で判明したと報じています。
一方、9月16日17時59分時点で、北海道共同募金会公式サイトの「共同募金ニュース」には9月10日の第三者委員会設置発表が最新で、約7,000万円の追加判明を記載した文書は確認できません。
このため、追加額の詳細については今後の公式文書や第三者委員会の調査結果を確認する必要があります。
6月時点では約1億8,000万円の資金不足が判明
北海道共同募金会は6月14日、会計責任者である事務局長を巡り、多額の使途不明金が発生したことを公式に認めました。
同会によると、問題発覚の契機は2月17日です。
事務局長本人に対する所得税法違反の嫌疑で国税局の査察を受け、同会が保有する大部分の会計資料が押収されました。
その後、手元に残った資料を精査した結果、3月末までに「募金会にあるべき金銭が相当額不足している可能性」が判明しました。
当初の公式発表では、会計資料の押収や簿外処理が多数存在したため、全容把握に時間を要していると説明していました。
元事務局長は7月13日付で懲戒解雇
北海道共同募金会は7月14日、事務局長を前日の7月13日付で懲戒解雇したと公式発表しました。
理由は「多額の使途不明金となる経理処理等」です。
刑事上の横領罪が成立するか、どの金額が元事務局長の行為による損害として認定されるかは、第三者委員会や捜査機関の判断を待つ必要があります。
そのため、現時点では約2億5,000万円全額を「元事務局長が着服した金額」と断定することはできません。
北海道共同募金会自身も、第三者委員会に元事務局長の関与の有無、具体的内容、法的責任の調査を委嘱しています。
内部統制では会計の属人化や決裁・公印管理が問題に
北海道共同募金会は8月24日、札幌市へ提出した「指導事項改善報告書」と、独自の再発防止策を公表しました。
同会の公式資料では、経理・会計業務が長期間一人の職員に集中していたこと、必要な決裁、印章管理、監督・監査のあり方など、内部統制上の問題が具体化しています。
同会は改善策として、会計責任者や出納職員の役割を改めて設定し、公印使用簿の運用を開始するなど、業務の分離と証跡管理を進めています。
事務決裁規程や経理規程も見直す方針です。
9月11日に第三者委員会が発足
北海道共同募金会は9月10日、第三者委員会を9月11日付で発足させると公表しました。
第三者委員会は、日本弁護士連合会の「企業等不祥事における第三者委員会ガイドライン」に準拠する形で設置されています。
委員は次の6人です。
- 田村智幸弁護士(委員長)
- 上田恵一公認会計士(副委員長)
- 高木淳平弁護士
- 野谷聡子弁護士
- 梅田久美子公認会計士
- 西尾尚浩公認会計士
北海道共同募金会は、各委員と同会の間に利害関係はないと説明しています。
会計上の調査が広範囲になることから、公認会計士を3人配置した構成です。
第三者委員会は元事務局長だけでなく役員の責任も調査
北海道共同募金会が第三者委員会へ委嘱した調査項目は、元事務局長の行為だけではありません。
公式発表では、次の6項目を掲げています。
- 多額の使途不明金が発生し、財源不足に至った原因
- 2026年2月の国税局調査まで使途不明金が判明しなかった原因
- 元事務局長の関与の有無、具体的内容、法的責任
- 役員・元役員の関与および責任の有無
- 再発防止策
- その他、第三者委員会が必要と認める事項
調査報告書は2027年1月末をめどに提出される予定です。
同会は、報告書を受領後に公開し、必要な対策を講じるとしています。
「2億5,000万円=確定した横領額」ではない
9月16日に明らかになった約2億5,000万円は、現段階では「使途不明金」の総額です。
この数字をそのまま、
- 横領額
- 着服額
- 元事務局長が取得した金額
- 最終的な損害額
と置き換えることはできません。
第三者委員会は、元事務局長の関与と法的責任、使途不明金が生じた原因、役員の責任まで調査対象にしています。
会計上の不足額の中に、不正取得、簿外取引、借入・返済処理、会計処理上の問題などがどのように含まれているかは、今後の調査で明らかになる見通しです。
北海道の地域福祉助成にも影響
北海道共同募金会が扱う共同募金は、道内の高齢者、障がい者、子ども、地域福祉活動などへの助成原資です。
同会は7月14日、停止していた助成の一部再開を公表しましたが、資金不足により当初計画どおりの助成を行えない状況が生じています。
北海道知事も6月16日の記者会見で、助成を受ける地域福祉団体への影響を懸念し、北海道共同募金会に対して全容解明、説明責任、信頼回復を求めています。
今回さらに約7,000万円の使途不明金が判明したことで、最終的な資金不足額と助成事業への影響も改めて確認する必要があります。
内部監査・コンプライアンス部門への示唆
今回の事案では、会計処理の属人化が長期間続き、外部からの国税局査察を契機に資金不足が表面化しました。
寄付金、預り金、顧客資産などを扱う組織では、次の項目を確認できます。
- 入出金、承認、記帳、通帳保管を一人で完結できないか
- 通帳、銀行印、電子バンキング認証を別担当者で管理しているか
- 高額な借入・支払・資金移動に複数承認を設定しているか
- 理事会・取締役会の議事録と実際の決議内容を照合できるか
- 簿外取引や決算前後の不自然な借入・返済を抽出しているか
- 銀行残高確認を担当者経由ではなく金融機関から直接取得しているか
- 監事・監査役が会計責任者から独立して証憑を確認できるか
- 長期間同じ担当者に経理・資金管理を固定していないか
- 休暇取得時や人事異動時にも業務を他者が確認できるか
- 内部通報や外部通報の経路が機能しているか
- 不正発覚後、過年度へさかのぼって網羅的に残高・取引を再検証する手順があるか
今回、約1億8,000万円の使途不明金が判明した後も、決算確認でさらに約7,000万円が見つかりました。
不正会計や資金流出の調査では、最初に判明した不足額を最終値とみなさず、過年度取引、簿外処理、借入、返済、関連口座を含めて調査範囲を広げる必要があります。
今後は2027年1月末の第三者委員会報告が焦点
今後の確認点は、第三者委員会が2027年1月末をめどに提出する調査報告書です。
特に、
- 約2億5,000万円の内訳
- 元事務局長の具体的な関与
- 不正行為の開始時期
- 発覚を遅らせた会計・監査上の原因
- 役員・元役員の責任
- 最終的な損害額
- 刑事告訴・損害賠償請求
- 再発防止策の実効性
が確認対象になります。
9月16日の増額は、使途不明金の全容がなお確定していないことを示しています。
第三者委員会の調査結果が出るまでは、約2億5,000万円を最終的な横領額や損害額として扱わず、「現時点で判明している使途不明金」として区別する必要があります。
関連記事:
出典
一次情報:
- 本会に関する報道について – 社会福祉法人北海道共同募金会
- 本会職員の懲戒解雇について – 社会福祉法人北海道共同募金会
- 北海道共同募金会再生のための取り組みに関する公表について – 社会福祉法人北海道共同募金会
- 北海道共同募金会における使途不明金事案の発生に対する第三者委員会の設置について – 社会福祉法人北海道共同募金会
- 知事定例記者会見 令和8年6月16日 – 北海道
9月16日の会見内容:
- 【速報】さらに7000万円不明 「赤い羽根」募金会明らかに 使途不明金は計2億5000万円に – STV札幌テレビ
- 「赤い羽根共同募金」使途不明金総額は約2億5000万円 2025年度の決算で新たに判明 – HBC北海道放送
- 赤い羽根、使途不明金2億5千万円に – 共同通信
関連記事
 Gyazoに不正アクセス、ユーザー関連データ約2,362万件と画像メタデータ約4.9億件の情報が漏洩-アップロードサーバーの脆弱性を悪用
 NECが英セキュリティ大手と能動的サイバー防御強化に向けたMOUを締結
 警察共済組合職員が個人情報を漏洩させSNSで販売|セキュリティ インシデント 事例
 巨人軍選手の個人情報さらした疑い 日本生命元社員の女逮捕
 宮崎県小林市の職員が友人の個人情報を盗み見て懲戒解雇
 東急リバブル 元従業員が転職先へデータを不正持ち出し 一部へダイレクトメールを送付
 東京海上日動がライフプラザパートナーズへ出向者していた従業員が自社へ情報を漏洩させていた事を発表
 警察共済元職員が個人情報漏洩を認める SNSで「住所特定屋さん」と称して活動
 東京海上日動火災保険が情報漏洩に関して金融庁へ原因と再発防止策を提出

